Nubank: conta, cartão e mais

- 1.03M Avaliações
- 4,8
- Downloads
- 100.000.000+
Nossa opinião sobre Nubank: conta, cartão e mais no Appgk
Quando avalio um aplicativo financeiro, não olho apenas para a quantidade de serviços reunidos na tela. Quero saber se ele facilita tarefas frequentes sem me empurrar para decisões financeiras apressadas. O Nubank tenta ser esse ponto de encontro para a vida bancária: a Nu desenvolve o app, que combina recursos de conta, cartão e outras áreas das finanças em uma experiência voltada ao celular. Para quem prefere resolver as coisas pelo aplicativo, essa proposta pode ser bem conveniente; para quem valoriza atendimento presencial ou quer separar cada serviço em uma instituição, a escolha pede mais reflexão.
O que considerar antes de concentrar sua vida financeira
Eu começaria pensando no uso concreto: você quer acompanhar gastos, fazer transferências e consultar serviços financeiros no mesmo lugar, ou só precisa de uma ferramenta simples para uma tarefa específica? O Nubank faz mais sentido quando a praticidade de centralizar essas atividades pesa mais do que manter cada produto em um app diferente. Isso não significa que seja necessário usar tudo o que aparece: dá para avaliar cada recurso pelo seu próprio objetivo, em vez de tratar o aplicativo inteiro como um pacote obrigatório.
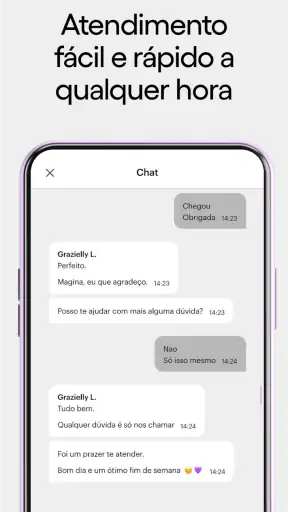
Outro critério é o seu jeito de lidar com dinheiro. Se você gosta de conferir movimentações pelo celular e prefere iniciar operações sem depender de uma agência, o formato digital tende a combinar com sua rotina. Já quem se sente mais seguro conversando pessoalmente com alguém ou precisa de uma estrutura bancária tradicional pode preferir uma instituição com presença física. A escolha não é apenas sobre tecnologia; é sobre qual tipo de suporte e organização deixa você mais tranquilo.
O app é gratuito para baixar, tem classificação livre e está na categoria de finanças. Ele foi lançado em 25 de abril de 2014 e reúne uma avaliação média de 4,8, formada por 5,9 milhões de notas; também soma 1 milhão de avaliações escritas e mais de 100 milhões de instalações. Esses números ajudam a entender que muita gente já o experimentou, mas não dizem se cada serviço, condição ou experiência individual será adequado para você.
Na prática, eu separaria a decisão em três perguntas: quais tarefas você quer resolver, quanto valor dá a uma experiência concentrada no celular e de que forma prefere obter ajuda quando surge um problema. Se a resposta à primeira pergunta envolve várias atividades financeiras e as outras duas apontam para autonomia digital, o Nubank merece entrar na sua comparação. Se você procura somente uma função pontual, talvez um aplicativo mais especializado seja mais simples de manter.
Onde o Nubank pode facilitar a rotina
Um ponto de partida para tarefas recorrentes
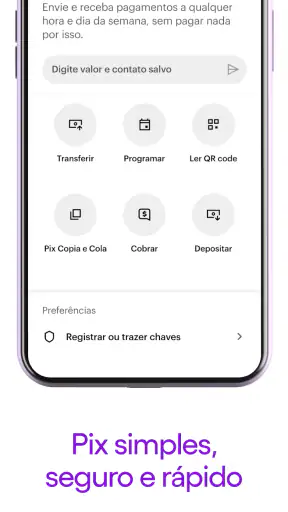
O principal atrativo, para mim, está em reduzir a troca constante entre aplicativos. A proposta abrange cartão de crédito, empréstimos, investimentos, seguros, PIX e cashback, além de outros serviços. Em vez de tratar cada categoria como uma razão automática para aderir, vejo valor em poder consultar opções relacionadas à sua vida financeira a partir do mesmo ambiente. Isso pode ser especialmente útil para quem está começando a organizar o dinheiro e quer primeiro descobrir quais tarefas realmente fazem parte da própria rotina.
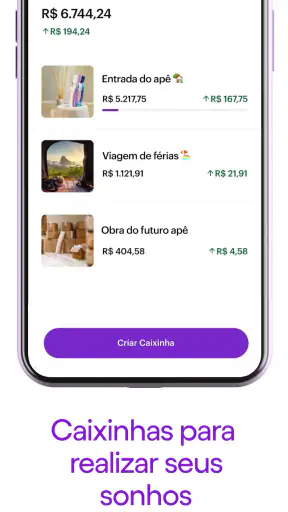
Imagine uma situação comum: você paga uma compra no cartão, precisa transferir dinheiro por PIX e, mais tarde, quer rever como está distribuindo o que pretende guardar. Ter essas atividades associadas ao mesmo app pode facilitar a conferência do panorama geral. Um fluxo útil é verificar suas movimentações depois de uma compra relevante, anotar o que ainda precisa ser pago e só então pensar em outras decisões financeiras. A conveniência ajuda na organização, mas não substitui um orçamento nem garante que você gaste menos.
Também acho importante usar a concentração com intenção. Um aplicativo que reúne categorias diferentes pode dar a impressão de que tudo deve ser resolvido ali. Eu faria o contrário: escolheria primeiro a tarefa que mais consome tempo, testaria o app para ela e só consideraria outros recursos quando houvesse uma necessidade clara. Assim, a variedade funciona como possibilidade, não como convite para contratar ou experimentar algo sem entender por que seria útil.
Como aproveitar melhor sem se perder em opções
Um hábito simples é abrir o aplicativo com uma pergunta definida. Por exemplo: “quero conferir uma movimentação” ou “preciso planejar o pagamento do cartão”. Resolver uma coisa por vez evita que a navegação por várias áreas transforme uma consulta rápida em uma sequência de decisões. Para quem acompanha as finanças com frequência, esse pequeno limite também torna mais fácil perceber quando está usando um recurso por necessidade e quando apenas está explorando o que está disponível.
O melhor de Nubank: conta, cartão e mais
O que você deve saber sobre Nubank: conta, cartão e mais
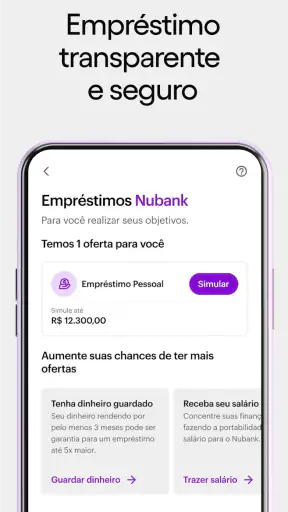
Outro cuidado é separar conveniência de adequação. A presença de investimentos ou empréstimos no mesmo ambiente não significa que sejam a melhor opção para cada pessoa. Antes de seguir qualquer caminho, eu compararia as condições e os riscos pertinentes ao serviço, verificaria se entendi os termos e pensaria no impacto no orçamento. O ponto forte do app é reunir possibilidades; a responsabilidade de avaliar uma proposta financeira continua sendo do usuário.
O mesmo vale para cashback: trato esse tipo de benefício como um extra, não como motivo suficiente para comprar algo. Uma recompensa só faz sentido quando a compra já era necessária e as condições são claras. Se você perceber que está gastando mais para perseguir um retorno, o benefício deixou de ajudar. Essa distinção é particularmente importante em um aplicativo que aproxima recursos de pagamento e outras ofertas financeiras.
A quantidade de avaliações e instalações sugere que o Nubank não é uma opção obscura, mas popularidade não elimina a necessidade de conferir detalhes. Minha recomendação é observar como o aplicativo se encaixa no seu dia a dia, ler com atenção o que aparece antes de confirmar uma operação e manter registros pessoais das decisões importantes. É uma forma prática de aproveitar o acesso digital sem confundir facilidade de uso com aconselhamento individual.
Para quem o formato funciona melhor
Eu o consideraria especialmente para quem já prefere fazer tarefas financeiras pelo celular e quer reduzir a fragmentação entre serviços. Também pode ser uma alternativa interessante para quem está comparando uma experiência digital concentrada com opções mais tradicionais e deseja começar por uma ferramenta gratuita de baixar. Como o aplicativo cobre mais de uma área financeira, há espaço para que pessoas com prioridades diferentes encontrem um uso específico, sem que todas precisem usar cada categoria.
Não quer ler a avaliação completa?
Por outro lado, eu não o escolheria como única solução só porque parece conveniente. Se sua prioridade é atendimento presencial, se você prefere falar com alguém antes de tomar decisões ou se quer uma ferramenta dedicada a apenas uma função, uma alternativa tradicional ou especializada pode se encaixar melhor. Também vale considerar a disciplina pessoal: reunir pagamentos, crédito e outras possibilidades num só lugar facilita o acesso, mas não impede compras impulsivas nem substitui o acompanhamento cuidadoso das contas.
Quando comparar com outras opções
Banco tradicional ou experiência digital
Comparado ao modelo de banco com agência, o apelo do Nubank está na possibilidade de administrar serviços pelo telefone, sem fazer da ida a um local físico parte da rotina. Esse formato pode poupar etapas para quem se sente confortável resolvendo tarefas digitais. A troca, porém, pode pesar para quem valoriza conversar cara a cara ou prefere receber orientação de maneira presencial. Eu escolheria entre essas categorias pensando no suporte que realmente uso, não apenas na aparência mais moderna de um aplicativo.
Capturas de tela
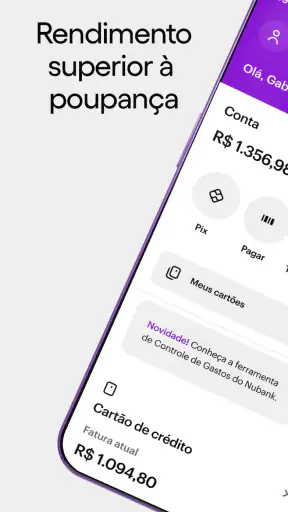
Também existe a alternativa de usar ferramentas separadas: uma instituição para movimentações, outra para investimento, e talvez outro serviço para acompanhar despesas. Essa configuração pode ser melhor para quem compara cada produto individualmente ou deseja manter limites bem definidos entre atividades. O custo prático é ter mais telas, acessos e rotinas para acompanhar. O Nubank ganha quando a simplicidade de reunir tarefas importa mais; a abordagem fragmentada pode ganhar quando a especialização e a comparação cuidadosa são prioridades.
Como decidir se vale trocar
Antes de transferir sua rotina financeira, eu faria um inventário simples: quais serviços você usa hoje, quais realmente pretende substituir e quais quer apenas experimentar? Em seguida, verificaria as condições aplicáveis a cada produto e se a mudança atende ao seu objetivo. Não encerraria uma relação existente até ter certeza de que as obrigações em andamento estão organizadas e de que sei como acessar os recursos necessários. Essa cautela evita que a promessa de simplificação crie uma interrupção inesperada.
Se você já utiliza outro aplicativo, testar o Nubank primeiro para uma tarefa específica pode ser menos confuso do que mudar tudo de uma vez. Por exemplo, acompanhe uma necessidade cotidiana por um período e veja se a navegação, a clareza das informações e o tipo de suporte combinam com você. Depois, decida se faz sentido ampliar o uso. Esse método também ajuda a responder uma dúvida importante: o ganho de praticidade é real para sua rotina ou apenas parece atraente na descrição?
Não há uma resposta universal sobre qual opção é mais barata ou mais vantajosa em cada produto; condições e necessidades variam. Em vez de presumir que uma categoria sempre vence, eu compararia termos concretos para a operação que pretendo fazer. Para crédito, por exemplo, o que importa é entender o compromisso envolvido; para investimentos, é saber se a alternativa corresponde aos seus objetivos e à sua tolerância a riscos. A conveniência do mesmo aplicativo não deve substituir essa análise.
Meu veredito para quem está escolhendo
O Nubank me parece uma escolha forte para quem quer uma experiência financeira digital e aprecia ter diferentes tipos de serviço reunidos num mesmo aplicativo. A avaliação média de 4,8 e a presença em mais de 100 milhões de instalações mostram alcance expressivo, enquanto a Nu tem uma trajetória no app desde 2014. Ainda assim, nenhum indicador de popularidade resolve a pergunta mais importante: se o formato atende ao que você precisa e se você se sente confortável tomando decisões financeiras por esse canal.
Eu o recomendaria a quem busca praticidade no celular, quer explorar serviços financeiros de forma centralizada e está disposto a comparar cada condição antes de agir. Para alguém que depende de atendimento presencial, prefere separar instituições ou procura somente uma ferramenta muito específica, eu recomendaria comparar outras categorias antes de migrar. O aplicativo não precisa substituir tudo para ser útil: pode funcionar como uma parte bem escolhida da sua rotina financeira.
Minha sugestão final é começar pelo problema que você quer resolver, não pela lista de recursos. Use a experiência para avaliar se acompanhar tarefas financeiras no mesmo lugar realmente poupa esforço, mantenha atenção aos termos de cada serviço e evite confundir benefícios com necessidade. Se essa combinação de autonomia digital e variedade fizer sentido para você, Nubank pode ser uma opção prática; se não, escolher uma alternativa mais focada ou com suporte presencial é uma decisão igualmente sensata.
Perguntas frequentes sobre Nubank: conta, cartão e mais
O que é o Nubank e quais serviços ele oferece?
O Nubank é uma instituição financeira digital cujo aplicativo reúne diferentes serviços em um só lugar. Dependendo da disponibilidade para o seu perfil, você pode abrir uma conta, fazer transferências via Pix, pagar contas, acompanhar movimentações e solicitar produtos como cartão de crédito, empréstimos ou investimentos. A oferta e as condições podem variar; por isso, confira os detalhes diretamente no app antes de contratar qualquer serviço.
Como abrir uma conta no Nubank e quem pode solicitar?
A solicitação é feita pelo aplicativo, com o preenchimento de dados pessoais e o envio das informações ou documentos pedidos durante o cadastro. A instituição analisa os dados antes de liberar o acesso, então a abertura não é necessariamente instantânea nem garantida para todos. Os requisitos podem mudar; baixe o app pelas lojas oficiais e consulte as orientações atuais para saber quais critérios se aplicam ao seu caso.
O cartão Nubank tem anuidade ou outras tarifas?
As tarifas dependem do produto e das condições vigentes. O cartão de crédito tradicional costuma ser apresentado sem cobrança de anuidade, mas isso não significa que todas as operações ou serviços relacionados sejam gratuitos. Juros, encargos por atraso, parcelamentos, saques e produtos adicionais podem ter custos. Antes de aceitar uma oferta ou usar uma modalidade específica, confira a tabela de tarifas e as condições mostradas no aplicativo.
O Nubank é seguro para guardar dinheiro e fazer transações?
O aplicativo oferece recursos de segurança, como acesso protegido e ferramentas para acompanhar ou bloquear cartões, mas nenhuma conta digital elimina todos os riscos. Use apenas o app oficial, mantenha o celular e a senha protegidos e nunca compartilhe códigos recebidos por mensagem. A proteção aplicável ao dinheiro depende do tipo de produto contratado; leia as informações sobre garantias e cobertura antes de manter valores ou investir.
O Nubank funciona em Android e iPhone, e o que devo verificar antes de baixar?
O Nubank disponibiliza aplicativo para celulares Android e iOS, mas a compatibilidade pode depender da versão do sistema e do aparelho. Antes de baixar, confira o nome do desenvolvedor, as permissões solicitadas, os requisitos e a avaliação na Google Play ou na App Store. Instale somente pela loja oficial, mantenha o sistema atualizado e verifique se há conexão estável para concluir o cadastro e acessar os serviços.